体面养老需要多少钱?
```Plain Text
养老需要多少钱?——全面解析养老费用与规划 前言 随着中国人口老龄化程度的加深,养老问题已成为社会关注的焦点。养老需要多少钱?这个问题关乎每个人的未来,也是许多家庭迫切需要解决的问题。本文将结合当前的社会现实,从多角度深入探讨养老费用,包括养老的类型、影响因素、地域差异、经济规划等,帮助您全面了解养老所需的费用,为未来做好充分的准备。 一、养老费用的构成与影响因素 1.1 养老方式的选择 养老方式对费用有直接影响,主要有以下几种: 居家养老:在自己家中生活,可能需要请保姆或护理人员。 社区养老:利用社区提供的养老服务,如日间照料中心、社区食堂等。 机构养老:入住养老院、护理院等专业机构,提供全方位的照护。 医养结合:在具备医疗资源的养老机构,满足医疗护理需求。 1.2 影响养老费用的因素 健康状况:身体健康程度决定了护理的复杂性和频率。 生活自理能力:能否自理影响护理人员的需求。 地域差异:不同地区的物价水平、服务价格有显著差异。 养老机构的档次:高端机构收费更高,但设施和服务更好。 个人消费习惯:生活水平和消费偏好影响日常开支。 二、不同养老方式的费用分析 2.1 居家养老 基本生活费用:包括食物、水电煤气、通信、娱乐等,与日常生活开支相似。 护理费用:如请保姆或护理人员,按小时、天或月计费。 全职护理员:平均工资在3000-6000元/月,视地域和护理内容而定。 兼职护理:按小时计算,约20-50元/小时。 医疗费用:日常医疗开支,如药品、定期体检、康复治疗等。 2.2 社区养老 服务费用:社区机构可能收取一定的服务费用,如日间照料、餐饮、活动等。 日间照料中心:收费约1000-3000元/月。 社区食堂:按餐计费,平均每餐10-20元。 交通费用:往返社区服务中心的交通开支。 2.3 机构养老 入住费用:包括一次性押金或保证金,可能在几万元至几十万元不等。 月度费用:包含住宿、餐饮、护理、活动等,费用差异较大。 普通养老院:2000-5000元/月。 高端养老机构:8000-20000元/月或更高。 医疗费用:医药、康复、特殊护理等,可能单独收费。 2.4 医养结合 综合费用:比普通养老机构费用高,一般在6000-20000元/月。 医疗服务费:包含在综合费用中,或另行计费。 三、养老费用的地域差异 3.1 一线城市 生活成本高:如北京、上海、深圳等地,生活成本和服务价格较高。 机构收费高:高端养老机构月费可能超过2万元。 护理人员工资高:保姆、护工等人力成本高。 3.2 二三线城市 费用相对适中:养老机构月费在3000-8000元不等。 服务选择多:社区养老服务相对完善,费用较为合理。 3.3 农村地区 费用较低:生活成本低,但养老服务资源匮乏。 机构数量少:养老机构较少,可能需要依靠家庭照护。 四、养老费用的长期规划 4.1 估算养老所需资金 预期寿命:考虑到我国平均寿命约77岁,可根据个人健康状况适当调整。 年均开支:结合上述费用分析,估算每年的养老开支。 通货膨胀率:考虑未来物价上涨因素,一般可按3-5%年通胀率计算。 示例计算: 假设预计养老年限为20年,年均开支为6万元,通胀率为3%: 第一年费用:6万元 第二年费用:6万 x (1 + 3%) = 6.18万元 ...以此类推,总费用为未来20年各年费用之和。 4.2 制定储蓄计划 早期储蓄:越早开始储蓄,资金积累越充分。 定期定额投资:通过基金、理财产品等,实现财富增值。 养老保险:购买商业养老保险,增加养老资金来源。 4.3 多元化收入来源 社保养老金:按时缴纳养老保险,确保退休后领取养老金。 商业保险:包括养老保险、医疗保险、长期护理保险等。 投资理财:合理配置资产,获取投资收益。 五、降低养老费用的策略 5.1 合理选择养老方式 结合自身情况:根据健康状况、自理能力、经济条件等,选择最合适的养老方式。 充分利用社区资源:利用社区养老服务,降低居家养老的压力和费用。 5.2 政策支持 政府补贴:了解并申请老人福利、补贴,如高龄津贴、低保等。 医疗保障:充分利用医保报销政策,降低医疗开支。 5.3 家庭支持 家庭成员协助:子女或亲属参与照护,减少外聘护理人员的费用。 互助养老:与邻里、朋友互帮互助,形成养老支持网络。 六、案例分析 案例一:张先生的养老规划 背景:张先生,55岁,身体健康,有稳定收入,计划65岁退休。 养老方式:希望居家养老,适当利用社区服务。 费用估算: 预计退休后年开支:基本生活费4万元 + 医疗费用1万元 + 社区服务1万元 = 6万元/年。 养老年限:20年。 总费用:考虑通胀,总计约150万元。 储蓄计划: 每年储蓄5万元,10年可积累50万元。 通过投资理财,预期年化收益率5%,10年后可达约65万元。 剩余资金来源于养老金和继续投资收益。 案例二:李女士的养老现状 背景:李女士,70岁,丧偶,有一子在外地工作。 养老方式:入住中档养老院,月费5000元。 费用情况: 年养老费用:5000元 x 12个月 = 6万元。 个人养老金:每月3000元,年收入3.6万元。 差额部分由子女补贴或动用储蓄。 七、未来养老趋势与建议 7.1 智能养老 技术应用:利用智能家居、可穿戴设备,提升居家养老的安全性和便利性。 远程医疗:通过互联网医疗,方便获取医疗服务,降低医疗成本。 7.2 养老服务的多样化 定制化服务:根据个人需求,提供个性化的养老服务方案。 异地养老:选择生活成本较低、环境宜人的地区养老。 7.3 提前规划的重要性 早做准备:越早规划养老,越能从容应对未来的不确定性。 家庭沟通:与家人沟通养老安排,获得支持和理解。 八、结论 养老需要多少钱?这个问题的答案因人而异,取决于个人的健康状况、生活方式、养老方式选择以及经济条件等多方面因素。通过全面了解养老费用的构成和影响因素,结合自身实际,制定合理的养老规划,是确保晚年生活质量的重要前提。社会在进步,养老服务也在不断发展,提前做好准备,积极拥抱变化,让我们都能拥有一个安心、舒适的晚年生活。 参考资料: 知乎问答:关于养老费用的讨论,提供了多样化的观点和案例。 微信公众号文章:深入解析了养老费用的现状和趋势,提供了实用的建议。 政府官方网站:查询最新的养老政策、福利和补贴信息。 温馨提示:本文提供的内容仅供参考,实际情况可能因地域、时间和个人情况而异。建议在制定养老计划时,咨询专业人士或相关机构。 拓展思维,用产品思维分析个体养老从30-40-50-60-70-80岁开始计算 ```
核心主题
- 中国式养老的复杂性、挑战与机遇: 深入剖析中国养老问题的多维性,强调其既是社会挑战,也蕴含着发展机遇。需在复杂背景下寻找创新解决方案。
- 养老观念的重塑与升级: 不仅关注物质层面,更要关注养老的整体生活质量,包括生理、心理、社交、文化等多方面的需求,实现主动、有尊严、有价值的晚年生活。
- 养老资源的多元化整合与创新: 强调整合家庭、政府、市场、社会等多方资源,利用科技创新和跨界合作,构建可持续、高效、灵活的养老服务体系。
核心论点
- 中国养老的宏观背景:复杂且动态
- 1.1 快速现代化与代际差异的深层影响:
- 1.1.1 代际价值观冲突: 详细探讨不同代际(如40后-50后、60后-70后、80后-90后)在快速经济发展阶段形成的价值观和养老观念的冲突,例如对独立性、储蓄、消费和养老方式的认知差异。 - 1.1.2 “压缩型”现代化下的社会转型: 分析“压缩型”现代化带来的社会转型(如城镇化、人口流动、家庭结构变化)如何冲击传统养老模式,导致社会保障体系、养老服务供给与实际需求之间存在错配。 - 1.1.3 城乡差异与地区发展不平衡: 深入探讨城乡、区域之间在经济发展水平、医疗资源、养老服务供给和文化习俗等方面的差异,并分析这些差异如何加剧养老问题的不平衡,导致养老资源分配不均。 - 1.1.4 人口结构变化与老龄化加速: 分析中国人口老龄化加速的趋势,以及由此产生的劳动力短缺、养老金缺口和社会保障负担加重等挑战,并探讨可能的应对策略。
- 1.2 儒家孝道观念的现代解读与实践:
- 1.2.1 传统孝道与现代养老的冲突: 详细分析传统孝道(如“养儿防老”)与现代独立生活观念、个人主义价值观的冲突,以及如何在这种冲突中寻找平衡点,既能传承孝道文化,又能尊重老年人的自主性和独立性。 - 1.2.2 “养儿防老”观念的过时性与现代家庭责任: 剖析“养儿防老”观念在现代社会结构和家庭结构变化下的局限性,强调家庭成员之间共同承担养老责任,而非仅仅依赖子女,也要支持老年人积极自我养老。 - 1.2.3 如何将孝道转化为实际行动与情感支持: 探讨如何将传统孝道观念转化为更实际的行动,如提供高质量的情感支持、日常照料、健康管理和精神慰藉,而不是仅仅停留在物质上的赡养。
- 1.3 政策影响与社会变革:
- 1.3.1 政策法规对养老模式的塑造: 深入分析不同时期的政策法规(如婚姻法、计划生育、户籍制度)如何塑造了家庭结构、人口流动模式,进而影响养老模式和养老资源的分配。 - 1.3.2 社会保障制度的建立和完善: 探讨社会保障制度(如养老保险、医疗保险、长期护理保险)对养老模式的改变和影响,分析其存在的不足和改进方向。 - 1.3.3 政策对养老产业发展方向的影响: 分析政府政策如何引导养老产业的发展方向,包括养老服务供给、养老设施建设和养老科技创新等。 - 1.3.4 城乡养老政策差异与完善: 比较城乡养老政策的差异,并探讨如何缩小城乡养老差距,实现更公平的养老保障。
- 养老观念的深刻转变:从被动到主动
- 2.1 重新审视“替代率”,关注生活品质与多元收入:
- 2.1.1 传统“替代率”的误区: 详细阐述传统“替代率”计算方法的局限性,以及容易给人们带来的焦虑和误导,强调其不能全面反映退休后的生活质量。 - 2.1.2 更关注生活品质而非数字: 倡导更关注退休后能否维持个人体面的生活品质,包括物质生活、医疗保健、社交娱乐和精神生活等方面,而非仅仅关注退休金与退休前收入的比例。 - 2.1.3 构建多元收入来源: 强调退休收入来源的多样性,包括养老金、投资收益、出租收入、商业保险、退休后兼职收入等,以增加财务抗风险能力和提升生活品质。
- 2.2 “时光列车”理论的精髓,把握资源跨期配置:
- 2.2.1 理解资源跨期配置: 深入阐释“时光列车”理论,强调养老储蓄和投资是资源在时间维度上的转移和配置,目的是为了应对未来潜在的风险和需求。 - 2.2.2 货币时间价值的理解与应用: 强调理解货币的时间价值,并运用金融工具(如复利、长期投资)来实现资源的跨期增值,并对冲通货膨胀的风险。 - 2.2.3 长期投资风险的管理与应对: 强调长期投资存在不确定性,需要做好风险管理和分散投资,包括配置不同类型的资产、选择适合自己风险偏好的产品、定期评估投资组合,做好动态调整。
- 2.3 从结果导向到过程导向,体验有意义的养老生活:
- 2.3.1 接受衰老的自然规律: 强调接受衰老是人生必经阶段,不应过度追求“长寿”,而更应该关注如何活得健康、有意义和有尊严。 - 2.3.2 注重养老过程中的生活质量: 倡导在养老准备过程中,关注生活质量,注重身心健康、社交活动、兴趣爱好、学习新知识、参与社会活动等方面,以丰富晚年生活。 - 2.3.3 追求人生的密度和价值: 鼓励人们在有限的时间内,追求人生的价值感和意义感,包括实现个人目标、为社会做出贡献、享受家庭温暖、体验不同生活方式等。
- 2.4 打破对父辈的刻板印象,尊重自主选择:
- 2.4.1 父辈的智慧与生活能力: 强调要尊重父辈的生活经验和社会适应能力,他们可能在自己的生活圈里比我们更有智慧和生存能力。 - 2.4.2 反思“爹味”思维与过度干预: 鼓励年轻人反思对父母的“爹味”思维,以及过度干预他们生活的倾向,要尊重他们的自主选择权和生活方式。 - 2.4.3 提供支持而非控制: 强调子女应该在力所能及的范围内帮助父母,如提供情感支持、生活帮助和健康关怀,而不是试图控制或改变他们的生活。
- 体面养老的多元资源清单:整合各方资源
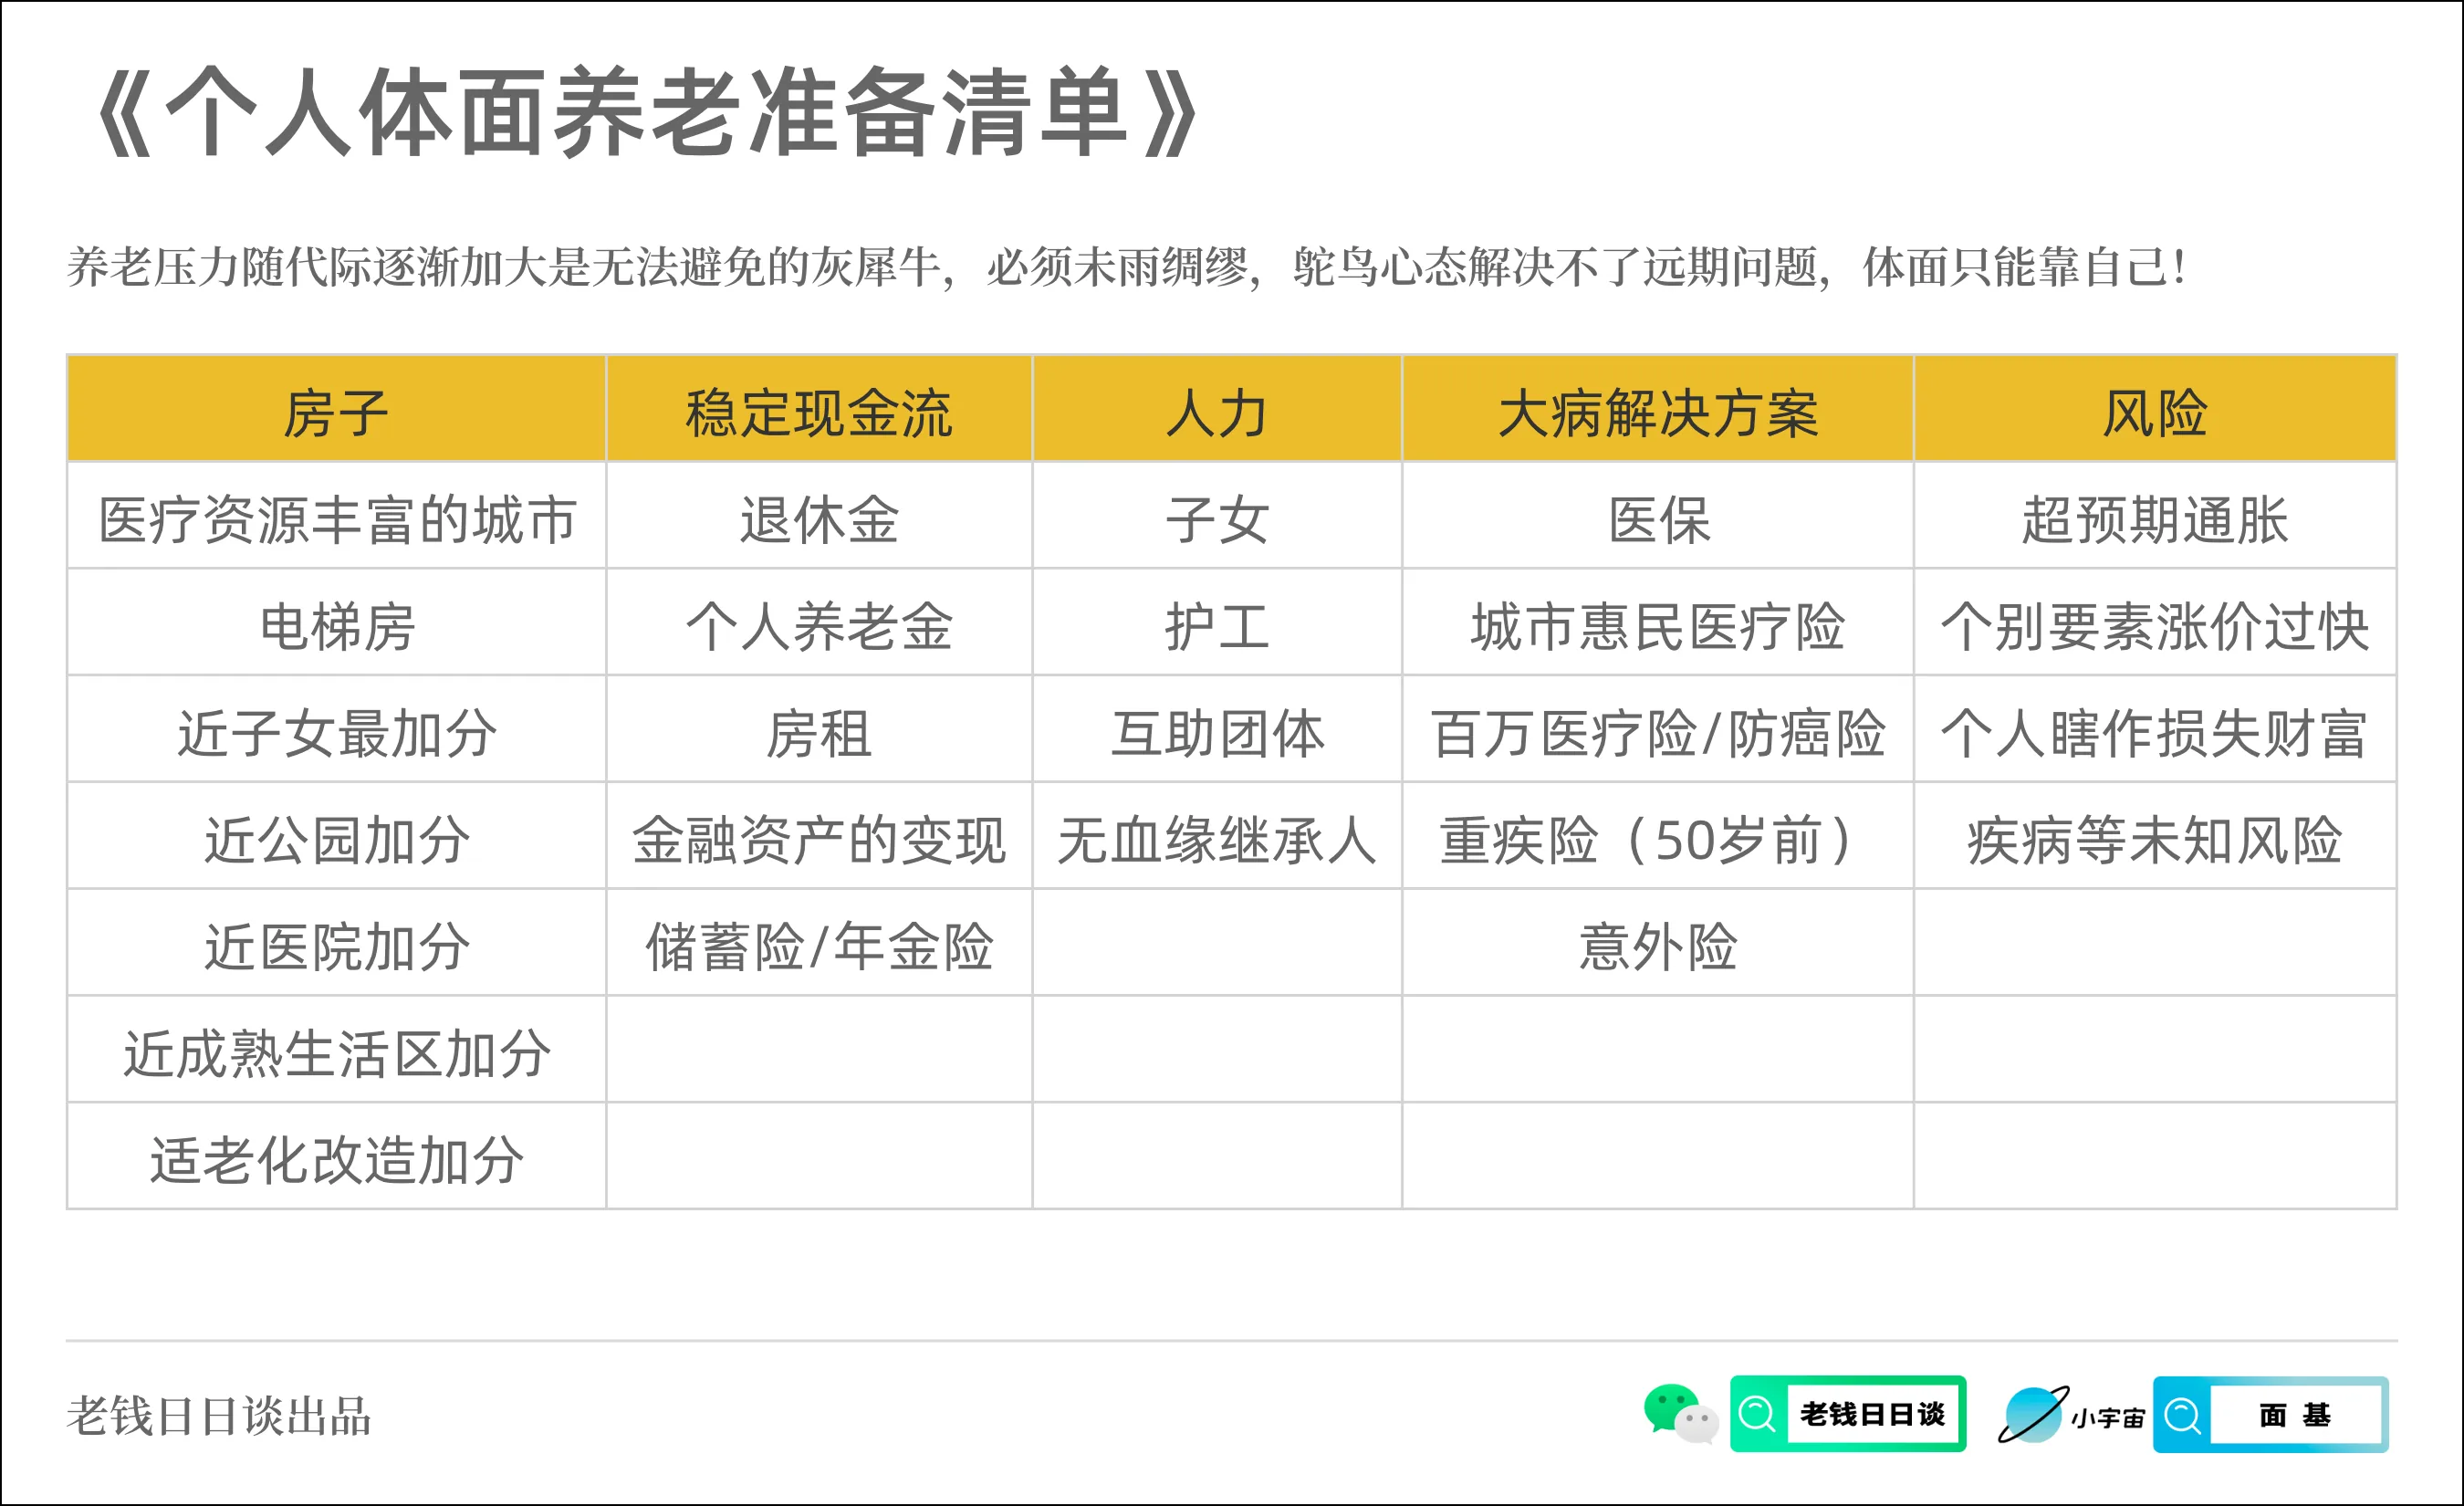
- 3.1 住房:
- 3.1.1 地理位置选择与交通便利: 强调地理位置的重要性,不仅要靠近医疗资源,还要考虑生活配套设施的完善程度和交通的便利性,方便老年人日常生活和出行。 - 3.1.2 居住环境的适老化改造与智能家居: 详细分析适老化改造的具体内容和重要性,包括无障碍设施、防滑地板、扶手安装等,以及智能家居在提升老年人生活便利性和安全性的作用。 - 3.1.3 考虑与子女的居住模式: 分析不同居住模式(如同住、邻居、独立居住)的优缺点,强调根据家庭实际情况和老年人意愿,选择最合适的居住模式。 - 3.1.4 社区养老的价值与社区支持: 强调社区养老的重要性,包括社区日间照料中心、社区活动场所、社区志愿服务等,以提升老年人的生活质量和幸福感。
- 3.2 稳定的现金流:
- 3.2.1 现金流的重要性,比资产更重要: 深入阐述现金流对于老年生活的重要性,强调有稳定的现金流入比拥有大量资产更重要,能给老年人带来安全感和财务自由。 - 3.2.2 多元现金流来源的构建策略: 详细介绍多元现金流来源的构建策略,包括退休金、出租收入、年金保险、商业保险、投资收益、兼职收入等,以实现财务自由和提升生活品质。 - 3.2.3 现金流规划与预算管理: 强调现金流规划的重要性,制定合理的预算,避免不必要的开支,确保老年生活财务稳定。
- 3.3 人力:
- 3.3.1 人力成本上升趋势与应对: 分析养老服务人力成本上升的趋势,提出应对策略,包括政府加大养老投入、鼓励年轻人投身养老服务行业、提高养老服务从业人员待遇等。 - 3.3.2 科技在养老领域的应用与展望: 详细介绍科技(如机器人、智能家居、远程医疗)在养老领域的应用,探讨如何利用科技提升养老服务效率、降低养老成本,并展望未来科技在养老领域的潜力。 - 3.3.3 养老服务资源的整合与利用: 强调要整合各种养老服务资源,包括社区养老服务、居家养老服务、机构养老服务,并根据自身情况和需求选择合适的养老服务方式。
- 3.4 保险:
- 3.4.1 保险的保障功能与风险对冲: 阐述保险对重大疾病和意外风险的对冲作用,并指出保险是家庭财富的最后一道防线,能避免因病返贫。 - 3.4.2 保险的心理附加值与安全感: 深入探讨保险除了提供经济保障外,还能给投保人带来心理上的安全感,帮助他们缓解对未来的焦虑和担忧。 - 3.4.3 保险产品的选择与规划: 详细介绍不同类型的保险产品(如医疗险、重疾险、护理险、年金险),并根据自身情况和需求,选择合适的保险产品组合。
- 养老风险管理:防范未然
- 4.1 通胀风险的预防与资产配置:
- 4.1.1 通货膨胀对养老金购买力的影响: 分析通货膨胀对养老金购买力的侵蚀作用,以及如何进行长期通胀预估。 - 4.1.2 配置抗通胀资产的重要性: 强调在养老投资组合中配置抗通胀资产(如房地产、黄金、通胀保值债券)的重要性,以对冲通胀风险。 - 4.1.3 养老金体系的调整机制: 探讨养老金体系的调整机制,确保养老金水平能与通胀同步调整,以保障老年人的基本生活水平。
- 4.2 养老刚需要素涨价风险的应对:
- 4.2.1 医疗和护理等要素的涨价趋势: 分析医疗、护理、药品等养老刚需要素的涨价趋势,并提出应对策略。 - 4.2.2 选择合适的医疗和护理保障计划: 强调要选择合适的医疗和护理保障计划,避免大额医疗支出对家庭财富的冲击。
- 4.3 个人投资失误风险的警示:
- 4.3.1 老年人投资理财的信息不对称与风险偏好: 分析老年人在投资理财中存在的信息不对称、风险偏好差异等问题。 - 4.3.2 避免盲目追求高收益: 强调要避免盲目追求高收益,选择适合自身风险承受能力的投资产品,量力而行。 - 4.3.3 与家人沟通,及时听取专业建议: 鼓励老年人在进行大额投资理财时,多与家人沟通,及时听取专业建议,以避免投资风险。
- 中国养老三支柱的现状与反思:改革与创新
- 5.1 第一支柱(基本养老保险):
- 5.1.1 城乡养老金差异的原因: 深入分析城乡居民养老金差距巨大的原因,包括缴费标准、财政补贴、分配机制等。 - 5.1.2 促进城乡养老公平: 提出促进城乡养老公平的建议,如加大财政补贴力度、提高城乡居民养老金标准、建立全国统一的养老金制度等。 - 5.1.3 现有养老金体系的可持续性反思: 反思现有养老金体系的可持续性问题,并探讨可能的改革方向。
- 5.2 第二支柱(企业年金):
- 5.2.1 覆盖范围有限的原因: 分析企业年金覆盖范围有限的原因,包括企业参保意愿不强、缺乏政策引导等。 - 5.2.2 扩大企业年金覆盖范围的建议: 提出扩大企业年金覆盖范围的建议,如加大政策扶持力度、降低企业参保成本等。 - 5.2.3 企业年金在养老保障体系中的作用: 强调企业年金在养老保障体系中的重要作用,可以提高退休收入水平。
- 5.3 第三支柱(个人养老金账户):
- 5.3.1 个人养老金账户的局限性: 分析个人养老金账户存在的局限性,包括节税效果有限、产品种类单一、投资风险较高、流动性较差等。 - 5.3.2 如何提高个人养老金账户的吸引力: 探讨如何提高个人养老金账户的吸引力,包括加大税收优惠力度、丰富产品种类、降低投资风险、提高账户流动性等。 - 5.3.3 学习海外经验与政策创新: 学习海外养老金制度的经验,探讨如何进行制度创新,以建立更完善、更有效的养老保障体系。
- 个人养老金账户产品选择指南:细致分析
- 6.1 养老存款/储蓄:
- 6.1.1 关注利率走势与风险: 关注存款利率的走势,以及降息带来的风险,选择适合自己风险偏好的存款类型。 - 6.1.2 长期限存款的优势与选择: 了解长期限存款的优势,并比较不同银行的利率水平,选择收益较高的产品。 - 6.1.3 定期评估与调整存款策略: 强调定期评估存款收益情况,并根据自身情况调整存款策略。
- 6.2 养老理财:
- 6.2.1 固收为主,权益为辅的特点: 理解养老理财产品固收为主、权益为辅的投资特点,并接受其不保本的风险。 - 6.2.2 收益平滑机制的作用与价值: 认识到收益平滑机制的作用,它能降低收益波动,提升持有体验,但同时也会影响长期收益。 - 6.2.3 长期收益与风险的平衡: 关注养老理财的长期收益表现,而不是短期波动,并根据自身风险承受能力选择合适的产品。
- 6.3 养老保险:
- 6.3.1 稳健型与进取型的选择: 根据自身风险偏好和收益需求,选择稳健型或进取型的养老保险产品。 - 6.3.2 保证利率与结算利率: 理解保证利率和结算利率之间的关系,选择适合自己的产品。 - 6.3.3 领取方式与领取时间的规划: 强调要根据自身情况和需求,确定领取方式和领取时间,制定合理的养老保险规划。
- 6.4 养老FOF:
- 6.4.1 目标日期型与目标风险型的差异: 深入了解目标日期型和目标风险型FOF的差异,以及它们的风险收益特点,并根据自身情况选择适合的产品。 - 6.4.2 基金经理的投资理念与业绩: 强调要深入了解基金经理的投资理念和业绩,并持续跟踪其表现,选择优秀的基金经理。 - 6.4.3 合理控制FOF基金的数量: 强调要合理控制FOF基金的数量,避免过度分散投资带来的管理负担,并确保基金管理能力。
- 工具推荐:便捷的养老规划助手
- 7.1 养老金计算器(有知有情APP):
- 7.1.1 突出计算器的专业性和实用性: 突出有知有情APP养老金计算器的专业性和实用性,强调它能帮助用户了解自己的养老金状况,并制定合理的养老规划。 - 7.1.2 鼓励使用,了解养老金缺口: 鼓励用户使用计算器,了解自己的养老金缺口,并尽早开始规划。
结论
- 养老问题是社会挑战,也是发展机遇: 中国养老问题既是社会挑战,也蕴含着巨大的发展机遇,需要政府、社会和个人共同努力应对。
- 全面养老规划,整合多方资源: 养老规划需要打破传统思维,从多方面着手,整合家庭、政府、市场、社会等多方资源,构建全面的养老保障体系。
- 追求有尊严、有意义的晚年生活: 养老是一种生活方式的转变,不仅要关注物质保障,更要追求精神愉悦和晚年幸福,实现有尊严、有意义的晚年生活。
- 尽早规划,主动应对未来: 个人应尽早开始养老规划,为自己和家人创造一个更有保障、更美好的未来。
- 推动养老产业创新发展: 鼓励科技创新和跨界合作,推动养老产业的健康发展,为老年人提供更多更好的养老产品和服务。
潜在听众(更精准的定位)
- 政策制定者和研究者: 对中国养老体系的挑战、机遇、以及改革方向有深入研究需求的政策制定者和研究者。
- 养老产业从业者和投资者: 希望了解养老产业发展趋势、创新方向和投资机会的养老产业从业者和投资者。
- 即将步入中年或已进入中年的听众: 担心养老问题,希望尽早开始规划,实现财务自由和晚年幸福的听众。
- 正在为父母养老问题困扰的听众: 对如何照顾父母、如何规划父母养老有困惑的听众。
- 对社会议题和养老创新感兴趣的听众: 希望了解养老领域的新技术、新模式和新趋势的听众。
https://youzhiyouxing.cn/x/pension有知有行养老计算器需要下载APP
养老需要多少钱?主题收集2023年10月25号 https://www.zhihu.com/question/395697394?utm_psn=1700616… https://www.zhihu.com/market/paid_magazine/1369666866919…
https://www.zhihu.com/question/269360511?utm_psn=1700616…
https://mp.weixin.qq.com/s/kWn2cOiI_QROksPhKO7-0Q
https://mp.weixin.qq.com/s/STtxnU5LJFi178fqvJ8sng
https://mp.weixin.qq.com/s/lc-1GitztrSEyl0BVP2Ggg https://mp.weixin.qq.com/s/9d8gXtEtz-P5fMsHZhAlAg
养老播客
https://www.xiaoyuzhoufm.com/episode/65c06813dde969cfdc5… .养老,三个代际的未雨绸缪