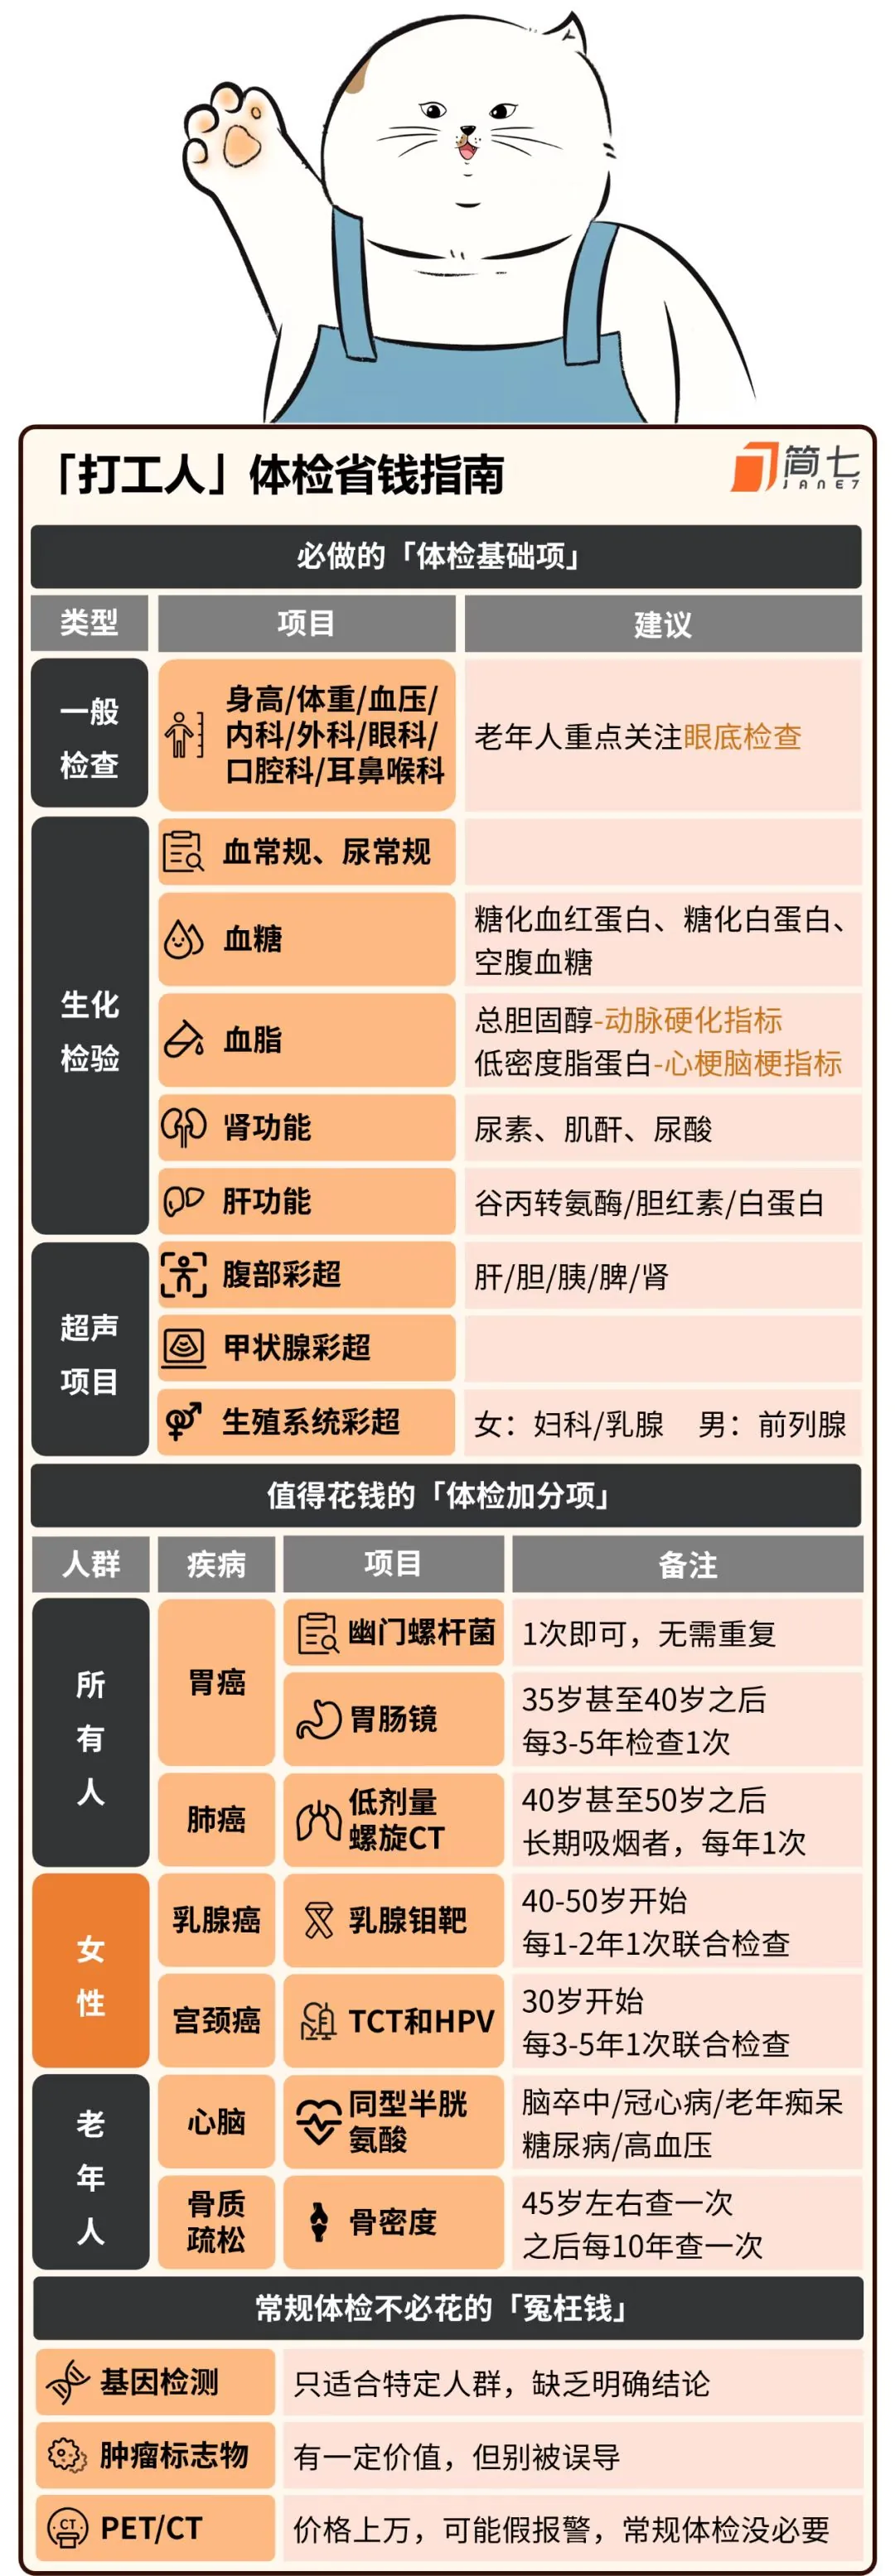
如何为父母配置保险:守护父母的健康与幸福2025年1月28日
随着父母年龄的增长,我们逐渐意识到他们的身体不如从前。这是一堂每个子女都必须面对的人生课程:如何应对父母的衰老?在与父母共度佳节的温馨时刻,我们可能会注意到他们头上的白发、脸上的皱纹,以及渐渐显现的健康问题。面对父母不可避免的衰老,我们能做些什么来为他们的未来兜底?给父母购买合适的保险,是一个重要的选择。
- 如何避免父母买保险被忽悠?
一、老年保险配置的底层逻辑
1. 风险矩阵分析
〔飞书表格 · 公开页暂不支持预览〕
2. 医保缺口量化
- 报销公式:实际报销=(总费用-自费部分-起付线)×报销比例
- 典型案例:某三甲医院心脏支架手术总费用12万,医保报销后自付4.8万(含2.6万进口支架全自费)
二、产品筛选的黄金标准
1. 医疗险选购要素
- 续保稳定性:选择保证续保20年的百万医疗险(如平安e生保)
- 特药清单:覆盖CAR-T、PD-1等120种抗癌特药
- 垫付服务:
2. 防癌险特殊条款
- 原位癌额外赔付:选择将原位癌按轻症赔付30%的产品
- 质子重离子治疗:100%报销且不限社保目录
- 家族病史加成:
3. 意外险避坑指南
- 必须包含:意外骨折手术津贴(5000元/次起)
- 警惕条款:不赔「非病理性骨折」「食物中毒」
- 优选产品:
为什么要给父母买保险?
- 医疗费用的压力
父母这一辈人,年轻时保险意识薄弱,很多人只有基本的社会医疗保险,如城乡居民医保(新农合)或城镇职工医保。然而,医保的报销范围和额度有限,面对重大疾病或意外,往往难以覆盖高额的医疗费用。
- 医保的限制:
- 定点医院和药店:医保只能在指定的医疗机构和药店使用,非定点机构的医疗费用无法报销。 - 药品和诊疗目录:医保仅报销目录内的药品和诊疗项目,部分进口药物和新型治疗手段可能不在报销范围内。 - 报销额度:医保有起付线和封顶线,超过部分需要自费。
- 年老体弱,风险增加
随着年龄的增长,父母面临的健康风险显著增加:
- 重大疾病风险:如心脑血管疾病、恶性肿瘤、糖尿病等。
- 意外风险:骨质疏松导致的骨折、意外摔倒等。
对于这些风险,单纯依靠医保可能无法全面覆盖,而高昂的医疗费用可能给家庭带来巨大的经济压力。
- 减轻子女负担,实现财务独立
为父母配置合适的保险,不仅是对他们健康的保障,也是对家庭财务的一种风险管理。通过提前规划,可以:
- 减轻子女的经济负担:避免因高额医疗费用而影响子女的生活。
- 保障父母的尊严和独立:使父母在需要医疗服务时,不必因为经济原因而妥协治疗质量。
给父母配置保险的主要考虑
- 年龄和健康状况
父母的年龄和健康状况直接影响可购买的保险种类和保费:
- 年龄限制:多数保险产品对投保年龄有上限,通常在60-65岁之间,部分产品可接受更高年龄。
- 健康告知:许多保险在购买时需要如实填写健康状况,有既往疾病可能会被拒保或加费承保。
- 面临的主要风险
- 重大疾病风险:需要考虑大病治疗的高额医疗费用。
- 意外风险:包括意外伤害、骨折等,以及由此引发的并发症和康复费用。
- 预算和保险需求
- 经济条件:根据家庭经济实力,合理安排保险预算。
- 保障需求:明确需要重点保障的风险,优先选择高性价比的产品。
给父母购买保险的策略
- 医疗保险
(1)百万医疗险
- 特点:高保额、保费低、覆盖面广。
- 适用人群:身体健康、无严重既往病史的中老年人。
- 注意事项:
- 健康告知严格:需要满足健康要求,可能因既往疾病被拒保。 - 续保不确定性:需要关注产品的续保条款。
(2)防癌医疗险
- 特点:专门保障癌症医疗费用,投保条件相对宽松。
- 适用人群:健康状况一般,无法通过百万医疗险核保的父母。
- 注意事项:
- 保障范围有限:只覆盖癌症相关医疗费用。 - 续保条件:了解续保政策,避免后续保障中断。
- 意外保险
(3)意外伤害险
- 特点:保障因意外导致的身故、残疾。
- 适用人群:所有年龄段,尤其是年迈父母。
- 注意事项:
- 免责条款:留意产品的免责范围,如高风险活动等。
(4)意外医疗险
- 特点:报销因意外导致的医疗费用,包括门诊和住院。
- 适用人群:年龄较大、容易发生意外的父母。
- 注意事项:
- 报销比例和限额:了解具体的报销方式和额度限制。
(5)防癌险
- 特点:确诊癌症即给付保险金,可用于治疗、康复等任何用途。
- 适用人群:健康状况一般,但癌症风险较高的父母。
- 优势:
- 投保门槛低:健康告知宽松,年龄限制较少。 - 给付灵活:一次性给付保险金,缓解经济压力。
(6)长期护理保险(长护险)
- 特点:针对失能老人,提供护理服务费用保障。
- 适用人群:有失能风险的高龄父母。
- 注意事项:
- 保障内容:了解护理服务的范围和标准。 - 申请条件:熟悉评估标准和理赔流程。
- 长护险——失能老人的“保护伞”
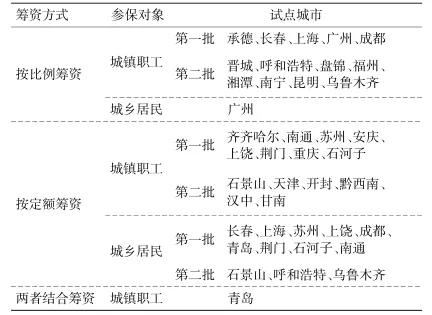
投保时的注意事项
- 健康告知要如实填写
- 如实告知:填写健康告知时,务必全面、准确,避免日后理赔纠纷。
- 带病投保:对于已有疾病的父母,可以选择健康告知宽松的产品,如防癌险。
- 看清保险条款
- 保障范围:明确了解产品的保障内容、责任免除和理赔条件。
- 续保条款:特别关注医疗险的续保政策,确保保障的连续性。
- 等待期:了解保险的等待期(通常为90天到180天),避免在等待期内出险而无法理赔。
- 购买方式
- 正规渠道:通过官方渠道或可信赖的保险代理人购买,避免上当受骗。
- 保单查询:购买后及时查询和核实保单信息,确保合同有效。
- 投保后的管理
- 保单管理:妥善保管保险合同和相关资料,便于日后理赔。
- 续费提醒:注意缴费期,避免因忘记缴费导致保单失效。
- 定期回顾:根据父母的健康状况和需求,适时调整保险配置。
给父母买保险的常见问题
- 父母年纪大了,能买保险吗?
- 答:虽然很多保险对投保年龄有限制,但仍有一些产品接受高龄投保,如专门针对老年人的意外险、防癌险等。
- 父母有慢性病,能买保险吗?
- 答:重大疾病或慢性病可能影响投保,但可以选择健康告知宽松的产品,如防癌险或无健康告知的意外险。
- 买了多份保险,可以重复理赔吗?
- 答:根据保险合同的约定,意外险、重疾险、防癌险等给付型保险可以重复理赔。医疗险属于报销型保险,按实际医疗费用赔付,不能超额报销。
- 购买保险后,需要注意什么?
- 答:应注意健康告知的完整性、保单的有效性、续保和理赔手续等,及时更新联系方式,避免信息遗漏。
合同审查三原则
- 重点查看:除外责任、等待期、医院范围
- 特别标注:现金价值表、减额交清条款
- 法律要件:必须是银保监会备案条款
实用工具和资源
- 官方保单查询平台
- “金事通”App:由中国银保信推出的官方应用,可查询个人名下的保单信息。
- 功能:保单查询、投资型保险查询、税优健康险等。 - 下载方式:可在各大应用商店免费下载使用。
- 中国保险万事通公众号
- 关注方法:在微信上搜索并关注“中国保险万事通”公众号。
- 查询方式:通过公众号的“保单查询”功能,可以查询个人保单信息。
- 注意:部分保单可能无法查询,如海外保单、部分早期未电子化的保单等。
法律维权的护城河
- 双录保障:根据《保险销售行为管理办法》,60岁以上投保必须录音录像
- 冷静期条款:投保后15天内可无条件退保
- 理赔纠纷应对:
- 第一步:向保险公司投诉(时效30天) - 第二步:申请保险行业协会调解(成功率68%) - 第三步:提起仲裁或诉讼(保留微信聊天记录)
替代性风险转移工具
- 健康基金池:每月定投2000元至货币基金,5年可累积12万应急金
- 房产反向抵押:65岁以上可申请「以房养老」保险
- 预立遗嘱:通过公证处设立医疗预嘱,明确救治尺度
结语
为父母购买保险,是我们对他们爱的表达和责任的担当。通过合理的保险配置,可以为父母的健康和生活质量提供有力保障,也为家庭的幸福和谐筑起一道坚实的屏障。在为父母选择保险时,我们需要认真了解产品信息,结合父母的实际情况,做出最适合的选择。愿所有子女都能为父母的健康保驾护航,陪伴他们安享幸福的晚年生活。
温馨提示:保险产品涉及复杂的条款与规定,购买前请仔细阅读合同,并根据自身需求和实际情况选择合适的产品。如有需要,可咨询专业的保险经纪人或法律顾问。
买保险Tips:
买保险,我核心关注的6个因素:
起付线 定点医疗机构 医保目录 免赔额和报销比例 不在承保范围内的特定疾病和项目 等待期和既往症 院外药 院外特药
为什么要给父母买保险?
像我们父母这一辈人,年轻的时候保险保障比较单一,而且大部分老人只有新农合,看病就医依赖医保,但医保的报销范围是有限的。
虽然各地医保政策略有不同,但使用限制是共通的:
两定点:定点医院与定点药店。需要在对应医院就医、药店买药才能医保报销。例如,如果需要前往私立医院就医,就需要自费或通过其它商业保险来解决。
三目录:指《基本医疗保险药品目录》、《基本医疗保险服务设施目录》、《基本医疗保险服务诊疗项目》。这三个目录约定了具体的用药、诊疗手段等如何赔付。例如,药品目录分为甲乙丙 3 类,报销比例各不相同,甲类 100% 报销,乙类部分报销,丙类全自费。
起付线与封顶线:起付线类似于商业医疗险中所说的「免赔额」,超过起付线的部分,才能赔付。封顶线则是医保报销额度的上限,超过的部分需要自费。例如北京市在职的城镇职工医保待遇是门诊 1800 元起付,上不封顶,住院第一次 1300 元起付,封顶 50 万元。超过的部分,医保不再赔付。
如果是感冒发烧、轻微的小病小灾,可以用医保来应对,即使有超出的部分,也可以自己承担。
但如果碰上重大疾病,医保的报销显然就不够用了。
如果想要合理的给父母配置保险,就要追根溯源,明确父母所面临的风险,再逐个击破。 首先,父母亲年龄大了,身体条件欠佳,主要的风险在于疾病患大病之后的治疗费用。 另外,上了年纪容易骨质疏松,不小心摔倒容易导致骨折。 骨折其实并不严重,但是骨折之后如果发生并发症却是棘手的。 父母的面临的风险主要是:大病风险和意外风险。
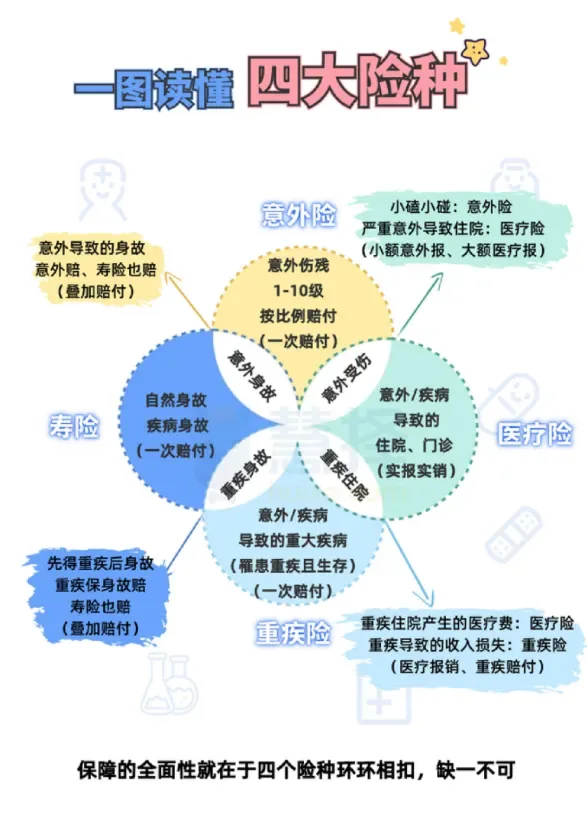
https://zhuanlan.zhihu.com/p/101470507 2020年最新12款防癌险对比,我只推荐这4款!
https://mp.weixin.qq.com/s/Yj0lueuAszvPgKtxrtnE4w 买了好几份保险,可以重复理赔吗?
https://mp.weixin.qq.com/s/-WJOLXKWRxy_FBqfceC9cg 健康告知没做对,保险可能白买!(附带病投保攻略)
https://mp.weixin.qq.com/s/1Wz-k7R7p339anI0RO-LXg 别轻易给父母买保险,先弄清楚这2点!
https://mp.weixin.qq.com/s/ZQy4WYbuytJ-cY0N3bRmqQ 50-80岁父母保险怎么买?花几百块配这2种就够了!
https://mp.weixin.qq.com/s/zo6jxRykpKUmYYF4WRgAjA 只有新农合的父母,如何省钱买保险?
https://mp.weixin.qq.com/s/nQHdrk-CqgnbjjXOeoiZ-A 父母保险怎么买?花几百块配这2种就够了!
https://mp.weixin.qq.com/s/mV_D72u14Se0gTwl-nxYHQ 投保后的注意事项!敲重点
商业医疗+重疾+增额寿+年金
https://mp.weixin.qq.com/s/0LwaFyB24lLmXpzEGv8szw 肾友买保险,哪种最好?需要什么条件?你关心的10大保险问题全解答
https://mp.weixin.qq.com/s/1beCzoRAzwHn19AwMLdiTw 保姆级攻略!妈妈保险挑选指南,花小钱办大事!
https://mp.weixin.qq.com/s/MZ3nJTtldryTRozFWlKCNw 保姆级教程:如何给父母配置保险,一文说清!
https://mp.weixin.qq.com/s/UGvUReNfofPBlff07uYy0g 关于「个人养老金」看这一篇就够了!
播客
https://www.xiaoyuzhoufm.com/episode/646b69806752b5f9ded…
https://www.xiaoyuzhoufm.com/episode/6232d324637f85054eb…
https://www.xiaoyuzhoufm.com/episode/5fc6dabddee9c1e16d4…
https://www.xiaoyuzhoufm.com/episode/63e97f644663224b4a6…
https://www.xiaoyuzhoufm.com/episode/643d3e9e9361a4e7c3c…
https://www.xiaoyuzhoufm.com/episode/676e442e15a5fd520ef…